MadeMargin · Guía para tu negocio artesanal
Recargo y margen: la diferencia que cambia el precio
El recargo divide el beneficio entre el coste; el margen lo divide entre el precio de venta. Con un coste de 12,00 USD, un recargo del 50 % da un precio de 18,00 USD; un margen del 50 % da 24,00 USD. Estos ejemplos excluyen comisiones de venta e impuestos.
Mantén la misma definición del coste
En estas fórmulas, el coste es el total considerado para una unidad vendible: materiales, trabajo, embalaje y gastos generales asignados, entre otros. El beneficio es el precio de venta menos ese coste dentro de este modelo simplificado. No es automáticamente el beneficio neto completo de tu negocio.
Un porcentaje es ambiguo sin su base. Decir «quiero un 50 % de beneficio» puede referirse al 50 % del coste o del precio de venta, dos importes distintos.
El recargo parte del coste
Precio = coste × (1 + tasa de recargo)
Tasa de recargo = (precio − coste) ÷ coste. Escribe el 50 % como 0,50 en la fórmula. Con 12,00 USD de coste, se añaden 6,00 USD y el precio es 18,00 USD. Esos 6,00 USD son la mitad del coste, pero solo un tercio del precio.
El margen parte del precio de venta
Precio = coste ÷ (1 − tasa de margen)
Tasa de margen = (precio − coste) ÷ precio. Con un margen del 50 %, la mitad del precio debe cubrir los 12,00 USD de coste y la otra mitad queda como beneficio estimado. Se necesitan 24,00 USD, no 18,00 USD. Con un coste positivo, la fórmula exige un margen inferior al 100 %; de lo contrario no queda parte del precio para cubrir el coste.
Elige el método y comprueba lo que queda
Ningún porcentaje es por sí mismo el objetivo correcto para todos los artesanos. Una misma metodología facilita comparar productos, pero debes evaluar el precio resultante según tus costes, tu canal y tu clientela.
Las comisiones complican estas fórmulas. Una comisión porcentual puede depender del precio final y una fija aplicarse por pedido o por artículo. Sumar sin más una comisión porcentual al margen deseado puede resultar engañoso. Modela cada comisión sobre su base real.
- Suma los costes de una unidad vendible.
- Decide si el objetivo se refiere al coste o al precio de venta.
- Convierte el porcentaje en decimal y aplica la fórmula correspondiente.
- Comprueba el resultado dividiendo el beneficio entre la base elegida.
- Incluye las comisiones y el contexto fiscal en un cálculo separado por canal.
Entradas ilustrativas en USD
Un coste de 12,00 USD y dos objetivos del 50 %
Se excluyen comisiones de venta e impuestos. Tampoco se incluyen envío ni otros costes de venta.
| Entrada o comparación | Cálculo |
|---|---|
| Recargo del 50 % | 12 × (1 + 0,50) = 18,00 USD de precio; 6,00 USD de beneficio estimado. |
| Margen a ese precio | (18 − 12) ÷ 18 ≈ 33,33 % de margen. |
| Margen del 50 % | 12 ÷ (1 − 0,50) = 24,00 USD de precio; 12,00 USD de beneficio estimado. |
| Recargo a ese precio | (24 − 12) ÷ 12 = 100 % de recargo. |
No puedes trasladar el mismo porcentaje de un método al otro. Son cálculos ilustrativos, no resultados de clientes ni información sobre el precio de la app MadeMargin.
Llevarlo a la práctica en MadeMargin
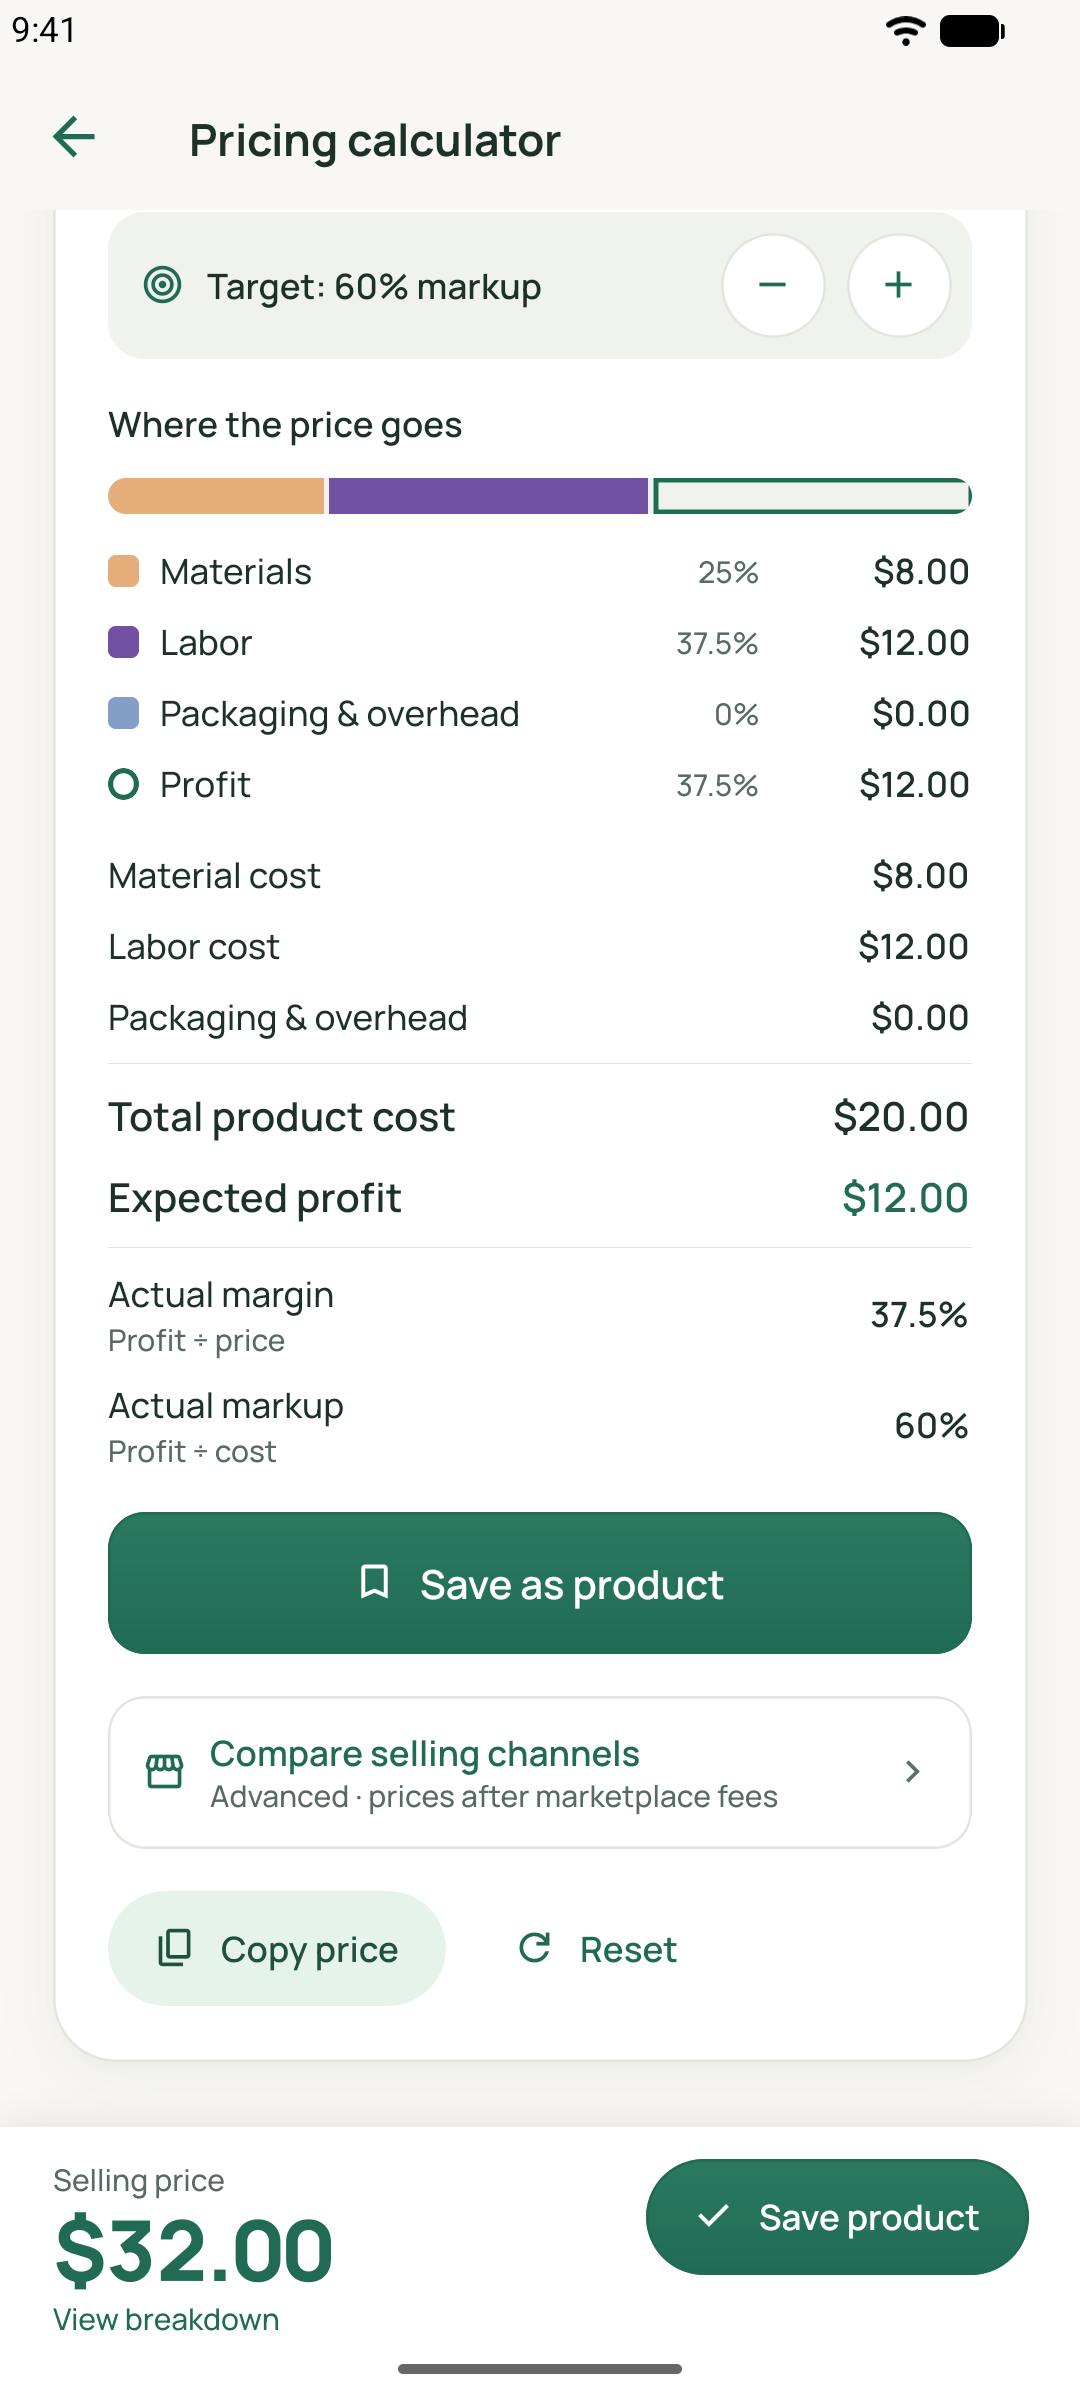
Las pantallas siguientes muestran las herramientas relevantes. Sus datos de demostración son distintos del ejemplo resuelto de esta guía.
Lo que este cálculo no puede decirte
- Las fórmulas describen un cálculo simplificado de producto, no un modelo contable o fiscal completo.
- Un coste de cero hace indefinido el recargo porcentual. Objetivos o comisiones muy altos pueden hacer imposible el margen solicitado.
- Las estimaciones de beneficio dependen de tus entradas. El redondeo y las comisiones pueden cambiar los porcentajes finales efectivos.
Funciones relacionadas
Sigue leyendo
MadeMargin para Android e iOS
La página de descarga muestra la disponibilidad actual de cada plataforma.