MadeMargin · Guide pour votre activité artisanale
Majoration et marge : une différence qui change le prix
La majoration divise le bénéfice par le coût. La marge le divise par le prix de vente. Pour un coût de 12,00 USD, 50 % de majoration donne un prix de 18,00 USD ; 50 % de marge donne 24,00 USD. Ces exemples excluent frais de vente et taxes.
Garder la même définition du coût
Dans ces formules, le coût est le total pris en compte pour un produit vendable : matières, travail, emballage et part des frais généraux notamment. Le bénéfice est le prix de vente moins ce coût dans ce modèle simplifié. Ce n’est pas automatiquement le bénéfice net complet de votre activité.
Un pourcentage reste ambigu sans sa base. « Je veux 50 % de bénéfice » peut désigner 50 % du coût ou 50 % du prix de vente, soit deux montants différents.
La majoration part du coût
Prix = coût × (1 + taux de majoration)
Taux de majoration = (prix − coût) ÷ coût. Dans la formule, écrivez 50 % sous la forme 0,50. Pour 12,00 USD de coût, vous ajoutez 6,00 USD et obtenez 18,00 USD. Le bénéfice de 6,00 USD représente la moitié du coût, mais seulement un tiers du prix.
La marge part du prix de vente
Prix = coût ÷ (1 − taux de marge)
Taux de marge = (prix − coût) ÷ prix. Avec une marge de 50 %, la moitié du prix doit couvrir les 12,00 USD de coût et l’autre moitié rester en bénéfice estimé. Il faut donc 24,00 USD, et non 18,00 USD. Pour un coût positif, la formule exige une marge inférieure à 100 % ; sinon aucune part du prix ne couvre le coût.
Choisir une méthode et vérifier ce qui reste
Aucun de ces taux n’est le bon objectif pour tous les artisans. Une méthode cohérente facilite les comparaisons, mais le prix obtenu doit encore être évalué selon vos coûts, votre canal et votre clientèle.
Les frais de vente compliquent ces formules. Un pourcentage peut dépendre du prix final, un montant fixe s’appliquer par commande ou par article. Ajouter simplement un taux de frais à une marge cible peut induire en erreur. Calculez chaque frais sur sa véritable base.
- Additionnez les coûts d’une unité vendable.
- Décidez si votre objectif se rapporte au coût ou au prix de vente.
- Convertissez le pourcentage en décimal et appliquez la formule correspondante.
- Vérifiez le résultat en divisant le bénéfice par la base choisie.
- Traitez les frais de vente et le contexte fiscal dans un calcul de canal séparé.
Données illustratives en USD
Un coût de 12,00 USD, deux objectifs de 50 %
Frais de vente et taxes exclus. L’expédition et les autres frais de vente ne sont pas inclus non plus.
| Donnée ou comparaison | Calcul |
|---|---|
| Majoration de 50 % | 12 × (1 + 0,50) = 18,00 USD de prix ; 6,00 USD de bénéfice estimé. |
| Marge à ce prix | (18 − 12) ÷ 18 ≈ 33,33 % de marge. |
| Marge de 50 % | 12 ÷ (1 − 0,50) = 24,00 USD de prix ; 12,00 USD de bénéfice estimé. |
| Majoration à ce prix | (24 − 12) ÷ 12 = 100 % de majoration. |
On ne peut pas transposer un même taux d’une méthode à l’autre. Ce sont des calculs illustratifs, pas des résultats clients ni une indication du prix de l’application MadeMargin.
Passer à la pratique dans MadeMargin
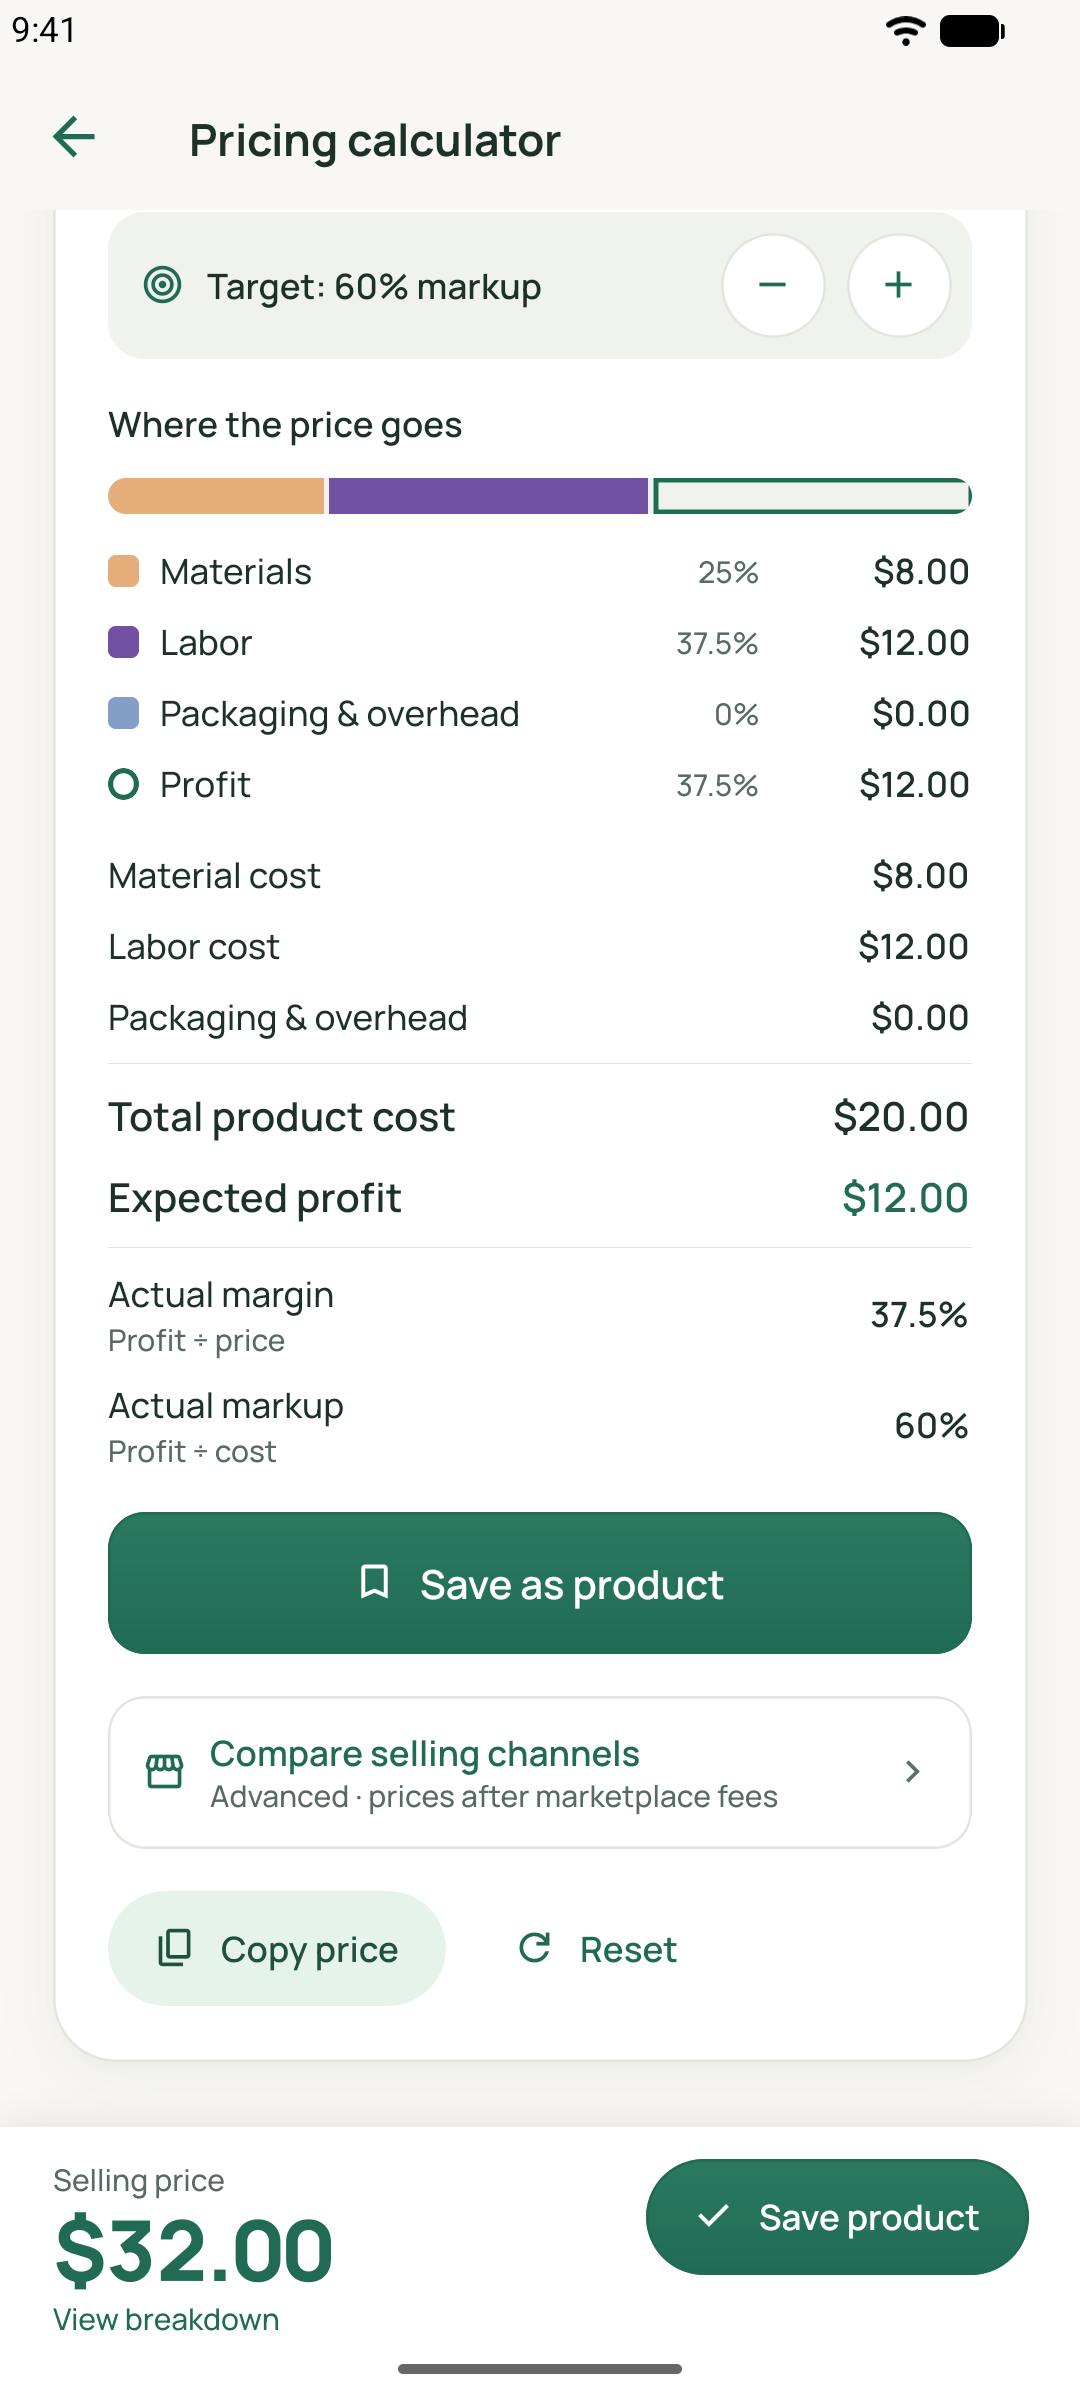
Les écrans ci-dessous montrent les outils concernés. Leurs données de démonstration sont distinctes de l’exemple chiffré du guide.
Ce que ce calcul ne peut pas vous dire
- Les formules décrivent un calcul simplifié par produit, pas un modèle comptable ou fiscal complet.
- Un coût nul rend la majoration en pourcentage indéfinie. Des objectifs ou frais très élevés peuvent rendre la marge demandée impossible.
- Les bénéfices estimés dépendent de vos données. Les arrondis et frais peuvent modifier les pourcentages réellement obtenus.
Fonctionnalités associées
Poursuivre la lecture
MadeMargin pour Android et iOS
La page de téléchargement indique la disponibilité actuelle de chaque plateforme.